Євген Моргаєв · Без категорії · 2 Листопада, 2026 · 10 хв
Чи витримає ваша облікова система перевірку: SAF-T UA, е-аудит і прозорість обліку у 2027 році
Податкова, аудитор, інвестор чи банк можуть запросити дані обліку без попередження, а з 2026 року частину перевірки великих платників податків ДПС виконує автоматично: файл SAF-T UA потрібно надати протягом двох робочих днів після запиту.
Комерційний директор CBPM Service Євген Моргаєв і архітектор ERP-рішень Нестор Барановський пояснюють, за якими чотирма ознаками видно, що облік до цього не готовий і чому основну частину підготовки становить робота з даними, яку варто почати задовго до першого запиту.
Рядок балансу неможливо розгорнути до операцій, система не показує, хто змінював проведений документ, операції з пов’язаними особами проведено як звичайні, а сума доходу залежить від того, хто готував звіт.
Наприкінці статті – чек-лист для самоперевірки і план підготовки.
Облік перевіряє не лише податкова
Коло тих, хто має право або підстави вивчати облік компанії, ширше, ніж зазвичай уявляє власник.
Нестор Барановський насамперед називає податкову та інші державні органи. Перевірку також можуть ініціювати співвласники, а ще ті, чиї висновки відкривають компанії нові ринки й можливості. Євген Моргаєв доповнює цей перелік банками, які розглядають заявку на кредит, грантодавцями, що контролюють використання коштів, і самим власником, коли він замовляє незалежний аудит, щоб переконатися, що з бізнесом усе гаразд.
Зазвичай люди повертаються до цього питання тоді, коли вже досить пізно і перевірка на порозі.
– Нестор Барановський, архітектор ERP-рішень CBPM Service
Раніше облік міг існувати у відносному хаосі з надією, що розбіжностей ніхто не помітить або на них не зважатимуть. Розвиток інформаційних систем цю надію прибрав.
Вимоги до того, як компанія подає дані для перевірки, змінилися, і головна з них – наскрізний механізм від первинного документа до звітності: кожну цифру у звіті має бути можна простежити до операції, з якої вона виникла.
Два робочі дні на відповідь: як змінилася податкова перевірка
Раніше інспектори вимагали документ, компанія формувала його саме тоді, приносила, а все, що з ним пов’язане, відкладала на наступний день. Звичка відкладати на потім досі помітна в роботі багатьох бухгалтерій, хоча сама процедура вже інша.
Зараз уже кажуть: завантажте, будь ласка, всі ваші господарські операції. Доробляти, укладати чи оформляти документи в процесі перевірки вже не вийде, все вже є в системі.
– Нестор Барановський, архітектор ERP-рішень CBPM Service
Цей зсув уже закріплений у регуляторній практиці. З 1 січня 2026 року ДПС запустила систему е-аудиту. Вона автоматично перевіряє структуру, логічну узгодженість і повноту облікових даних, застосовує аналітичні тести й позначає ризикові операції.
Основне джерело даних для неї – стандартний аудиторський файл SAF-T UA, який замінює кілька десятків документів. Великі платники податків мають надати його протягом двох робочих днів після запиту під час документальної перевірки (п. 85.2 Податкового кодексу).
Як змінилася перевірка
| Раніше | Зараз | |
| Як компанія передає дані | Окремими документами на кожен запит | Одним стандартизованим файлом SAF-T UA |
| Скільки часу на відповідь | Документи доформовували в процесі перевірки | Два робочі дні після запиту (для великих платників податків) |
| Хто аналізує дані | Інспектор вручну, документ за документом | Автоматичні тести е-аудиту позначають ризикові операції |
| Що можна виправити в процесі | Доробити чи оформити документ під запит | Нічого: файл формується з того, що вже є в системі |
Нестор згадує, що в практиці CBPM Service неодноразово траплялися ситуації, коли підприємство не могло вчасно подати дані в потрібному форматі. Це загострювало стосунки з контролюючими органами, а висновки перевірки виявлялися не на користь компанії. Затримки намагалися пояснити форс-мажором, пов’язаним із війною, проте що довше вона триває, то менше інспектори зважають на такий аргумент.
- Два робочі дні не залишають часу на ручне збирання даних. Файл формується з того, що вже є в обліковій системі, і в тому вигляді, у якому воно там зберігається.
SAF-T UA: що містить файл і хто ще вимагатиме дані в такому форматі
Сама вимога вже не нова.
SAF-T (Standard Audit File for Tax) – міжнародний стандарт обміну обліковими даними, першу версію якого ОЕСР оприлюднила 2005 року.
SAF-T UA – його українська модифікація: компанія подає контролюючим органам, насамперед податковій, зведену інформацію в розрізі кожної господарської операції.
Що містить файл SAF-T UA і що для цього має бути в порядку в обліку
| Блок файлу | Що містить | Що має бути в порядку в обліку |
| Заголовок | ЄДРПОУ, звітний період, валюта обліку, дата формування | Коректні реквізити компанії |
| Довідники | Покупці й постачальники, номенклатура, план рахунків, податкові ставки | Повні реквізити контрагентів без дублікатів, коди УКТ ЗЕД, відповідність плану рахунків стандарту |
| Журнал проводок | Кожна проводка за період: дата, дебет, кредит, аналітика, посилання на первинний документ | Кожна проводка пов’язана з документом, аналітику заповнено |
| Первинні документи | Рахунки на продаж і купівлю, платежі, рух товарів | Суми документів збігаються з проводками |
Операції у файлі посилаються на довідники, тому розбіжність в одному блоці одразу проявляється в іншому. За роз’ясненням ДПС (категорія 130.01 ЗІР), SAF-T UA подається на запит під час документальної перевірки і регулярною звітністю не є.
Для великих платників податків цей порядок діє з 2025 року, для всіх платників ПДВ запланований з 2027 року.
Податкова вже вимагає всю нашу внутрішню кухню до рівня господарської операції. Очевидно, що й інші органи, власники та зовнішні аудитори теж вимагатимуть інформацію в такому форматі.
– Євген Моргаєв, комерційний директор CBPM Service
Сигнал 1: цифру у звіті неможливо розгорнути до операції
За словами Нестора Барановського, звичка зводити інформацію для інвестора в таблицях Excel поступово відходить. Сам Excel тут не винен: це теж своєрідна інформаційна система, а будь-яка система працює за логікою, яку в неї заклали. Питання в тому, чи відповідає ця логіка новим вимогам.
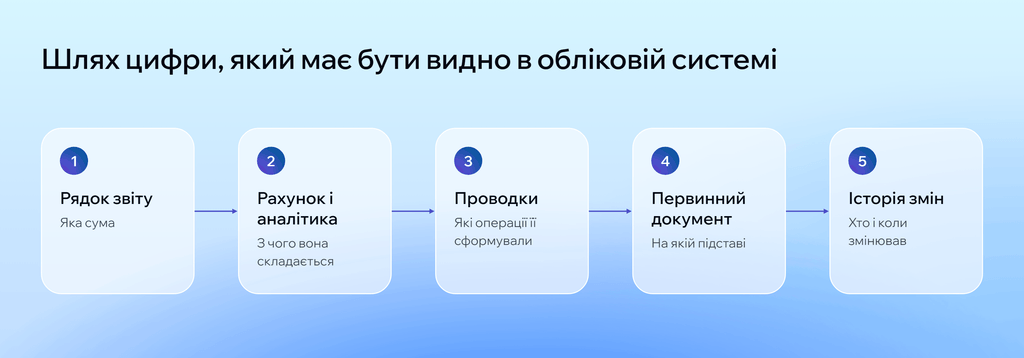
Нові вимоги полягають не в тому, щоб просто подати цифру, а в тому, щоб бути впевненим, що її можна підтвердити: розгорнути рядок балансу до рівня господарської операції з усіма необхідними аналітиками і отримати цю інформацію швидко в будь-який момент.
– Євген Моргаєв, комерційний директор CBPM Service
Таблиця, зведена вручну, показує підсумок, але не зберігає шлях до нього. Якщо рядок звіту неможливо розгорнути до проводок і первинних документів, для аудитора кожна цифра в ньому лишається твердженням без доказу.
Сигнал 2: система не показує, хто і коли змінював операцію
Аудиторський слід – це можливість простежити історію первинного документа: як операцію відобразили спочатку, які зміни вносили згодом і хто саме.
Усі зміни мають бути зафіксовані, щоб підтвердити, що облік не викривлено на користь окремих груп у компанії чи менеджменту.
Частина цього здається бізнесу очевидною: знати, коли і ким змінено документ і яку проводку сформовано. Проте контролюючі органи вже вимагають значно детальнішого розкриття інформації, ніж звикли давати компанії.
Найпростіша перевірка: якщо на запитання, хто і коли востаннє змінював конкретну проведену операцію, система не дає відповіді, облік уже має вразливе місце.
У Microsoft Dynamics 365 Business Central ця вимога закладена в логіку системи. Проведену операцію не редагують: помилку виправляють записом сторно з протилежним знаком або коригувальним документом, а початковий запис лишається в обліку. Для довідників і налаштувань працює журнал змін (Change Log): він фіксує користувача, дату й час, старе і нове значення поля в таблицях, обраних для відстеження. Тож історію операції можна відновити із самої системи, без опитування людей, які її проводили.
Сигнал 3: операції з пов’язаними особами проведені як звичайні
Цей сигнал Євген Моргаєв вважає найменш очевидним для власника бізнесу.
Операції з пов’язаними особами аудитори та інвестори перевіряють серед перших, бо українські компанії часто мають розгалужену юридичну структуру. Типові приклади: оренда майна у власника чи директора, позики між суміжними юридичними особами, розрахунки із засновником особисто.
Зазвичай такі операції проводять як звичайні господарські, хоча за суттю їх слід чітко позначати, щоб компанія могла показати їх під час перевірки. Окреме розкриття передбачають і стандарти: в українському обліку це НП(С)БО 23 «Розкриття інформації щодо пов’язаних сторін», у міжнародному – IAS 24, який серед таких операцій прямо називає оренду, позики й гарантії.
Будь-яку інформацію можна розплутати до нижнього рівня, але щоб зрозуміти, чому операцію відображено саме так, можуть піти тижні. І аудитори сприймають це як непрозорість навіть тоді, коли ніхто не планував нічого приховувати.
– Євген Моргаєв, комерційний директор CBPM Service
- Позначити операцію з пов’язаною особою окремою ознакою чи аналітикою найпростіше в момент її відображення. Відновлювати її суть, коли аудитор уже поставив запитання, значно довше.
Сигнал 4: сума доходу залежить від того, хто готував звіт
Ще одна класична проблема трактування операцій стосується моменту, коли дохід вважається заробленим.
Момент визнання доходу встановлюють облікова політика компанії та загальні норми обліку, тому визнавати дохід слід за єдиним правилом. Рішення конкретної людини щодо конкретного випадку в конкретний момент таким правилом не є.
Ознаку проблеми видно без глибокого аудиту: два звіти за той самий період показують різну суму доходу залежно від того, хто їх готував.
Така розбіжність підриває довіру до оцінки вартості компанії, і цим наслідки не вичерпуються. Євген Моргаєв наголошує, що вимоги до прозорості обліку вже не обмежуються контролюючими органами: на цих цифрах банк ухвалює рішення про кредит, грантодавець перевіряє використання коштів, а власник планує розвиток.
Якщо результат залежить від того, хто готував звіт, кожне з цих рішень спирається на ненадійну основу.
Чек-лист: чи витримає ваш облік зовнішню перевірку
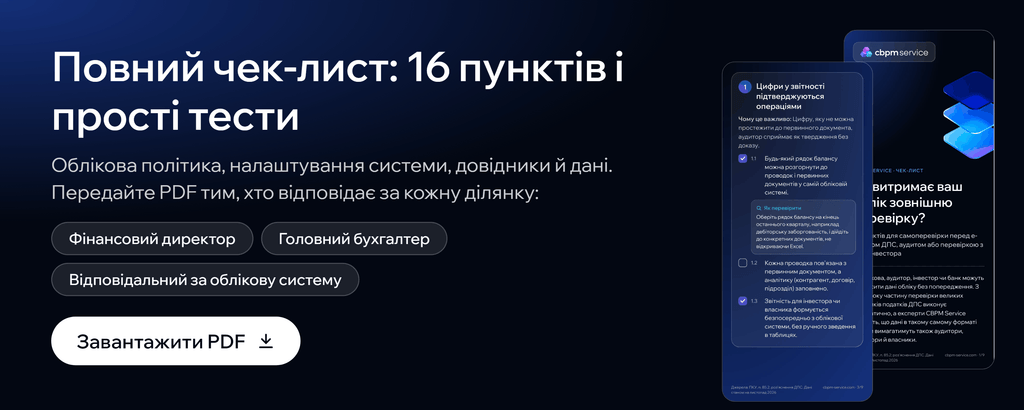
Перелік зібрано із сигналів, які обговорили експерти, і з вимог до файлу SAF-T UA. Кожна відповідь «ні» вказує на ділянку, з якої варто почати підготовку.
☐ Будь-який рядок балансу можна розгорнути до проводок і первинних документів без ручних таблиць.
☐ Система показує, хто і коли востаннє змінював кожну проведену операцію і що саме змінилося.
☐ Помилки в проведених операціях виправляють сторно або коригувальними документами, оригінал при цьому не редагують.
☐ Операції з пов’язаними особами (оренда у власника чи директора, позики між своїми юридичними особами, розрахунки із засновником) позначені окремою ознакою або аналітикою.
☐ Момент визнання доходу закріплений в обліковій політиці, і два звіти за той самий період показують однакову суму доходу.
☐ Довідники контрагентів містять обов’язкові реквізити й не мають дублікатів, у номенклатурі заповнено коди УКТ ЗЕД.
☐ Відомо, як внутрішній план рахунків відповідає стандарту SAF-T UA.
☐ Відомо, у яких системах зберігаються проводки, первинні документи, платежі й рух товарів, і як звести їх в один файл.
З чого почати підготовку, поки перевірка не на порозі
Якщо компанія впізнала себе хоча б в одному із сигналів, Євген Моргаєв радить займатися цим уже зараз. Запит на детальне розкриття даних може надійти з будь-якого боку, а проблеми, як показує практика, виникають у найневдаліший момент.
Реалізувати такий рівень деталізації – досить кропітке завдання, і братися за нього, коли перевірка вже розпочалася, абсолютно некоректно і нераціонально.
– Євген Моргаєв, комерційний директор CBPM Service
За досвідом команди CBPM Service, підготовка до SAF-T UA здебільшого є аналітичною роботою на стороні замовника. Програмна частина зводиться до вивантаження файлу, а основний обсяг займає наведення ладу в даних, з яких файл формується. Ця робота охоплює чотири кроки.
- Інвентаризація джерел. Визначити, де зберігаються проводки, первинні документи, довідники, платежі й рух товарів, у яких форматах і наскільки повно. Дані часто розкидані між обліковою системою, CRM, складською програмою і банком.
- Зіставлення плану рахунків. Встановити відповідність внутрішнього плану рахунків стандарту SAF-T UA, окремо для паралельного обліку за національними стандартами і МСФЗ.
- Очищення довідників. Заповнити обов’язкові реквізити контрагентів (ІПН, ЄДРПОУ, код країни, адресу), прибрати дублікати й застарілі записи, додати коди УКТ ЗЕД у номенклатуру.
- Перевірка файлу. Звірити файл зі схемою і бізнес-правилами: баланс проводок, суми документів, наявність кожного контрагента в довіднику.
До цих кроків додаються два рішення з попередніх розділів: окрема ознака для операцій з пов’язаними особами і закріплене правило визнання доходу.
- Чим менше ручних таблиць і окремих програм стоїть між первинним документом і звітом, тим коротший шлях від запиту інспектора до готового файлу.
Готуєте облік до е-аудиту чи перевірки інвестора?
У багатьох проєктах команда CBPM Service готувала облікові системи до формування даних для SAF-T UA, інших контролюючих органів і електронного документообігу.
Під час міграції з 1С на Microsoft BC ми налаштовуємо регламентований облік за українськими вимогами, документообіг з підтримкою SAF-T UA та інтеграцією з «Вчасно» і M.E.Doc, а також аудиторський слід для кожної операції.
Якщо хоча б на одне запитання чек-листа ви відповіли «ні», зв’яжіться з нами. Обговоримо, з чого почати підготовку саме у вашій компанії.